また間が空いてしまいました・・・
いよいよ定年まで2年半程度です。
もう、会社の中では、あと2年半でいなくなる人アピールを盛大に行っております。
流石に社長に直接は言いませんが、役員クラスにもフツーに公言しているので、社長の耳には入っているかも知れませんね(苦笑)
価値観の合わない人間には、「自分勝手・・・」とか、「会社への感謝の気持ちがないのか?」とか、意味不明な事を言われますが、いや、会社と社員って、基本的には、単なる労使雇用契約で、働いて対価を受け取っているだけですよ・・・と返しています。
それでも価値観の合わない人は食いついてくるのですが、それはもう、どうしようもないですね・・・会社が一生、面倒を見てくれると思っているのでしょうか・・・(苦笑)
前置きが長くなりましたが、私のピラミッド型アセットアロケーションは、普通のセットアロケーションとはそもそもの前提、世界観が違います。
一般的なアセットアロケーションは相関性の低い資産の組合せを決め、それの比率を維持することで、リターンを余り落とさずにリスクを抑えるのが主目的ですね。
マネーセンスカレッジの”全世界投資”などは、完全にそのコンセプトです。
そして、その背景にあるのは、”世界経済は成長し続ける”です。
一方で、私は、「本当に世界経済はずっと成長し続けるのか?」という疑問を持っています。これは、世界観の違いなだけで、どちらが正しいかなど未来にならないと分かりません。間違っている可能性も大いにあると思いますが。私は主に以下の点が気になっています。
①本質的に、物理的に便利になる様な技術革新は、21世紀に入って余り起きていない様な気がする・・・
列車や飛行機の速度が大きく上がるとか、そういうことは殆ど起きていません。月面着陸も、もう60年以上行われていません。仮想世界の利便性だけが上がったように思います。
②資源制約がどんどん強くなっているように感じる。
仮想世界の利便性向上にも、資源は大量に使われています。そして、主要資源の可採年数はどんどん短くなっていますね。もちろん、私は可採年数が”枯渇年数”とは思っていません。必要な資源の価格が上がる参考値としてみています。
③CO2排出陰謀論などはあるが、実際に地球上の平均気温は上がり、異常気象も頻発するようになっている。
これはまぁ、お察しの通りです。
④世界人口自体が、2080年にいよいよ飽和すると予測されている。
まぁ、これらを考慮し、そもそも目線が超長期過ぎるのかもしれませんが、個人的には資産を増やすゲームからは降りて、資産を守るゲームに自分のゲームをルールチェンジしようと50代後半で決めました。
その結果として、ピラミッド型アセットアロケーション(リバランス放棄)という概念で今は資産を持っています。
①最下層(土台)貴金属現物
基本使う想定をしない。重量で管理する。金融の世界が大きく揺らいだ時の資産の保険と割り切る。
一応、Au:Pt:Ag=1:1:50(重量比)で、1.2kg:1.2kg:60kgというマイルストーンは昨年8月に達成しています。以降は貴金属の定期積立はやっておりません。
土台を完成させた・・・イメージですね。
②第2層(フロア)外貨建一時払い終身保険(外債の長期債でも可)
円に対するヘッジ及び、利息発生装置。元本は長期ロック資産として、基本的に意識から外す。外貨建てで長期的にフロー(利息)が吐き出されることを最重要視する。
※私は、米国が極めて嫌いなので、豪ドル建一時払い終身保険にしました。
妻側は、円/豪ドルが、98円台の時に加入済です。年利は約4%でした。
・定期受取側・・・約900万円加入 毎年、自動で利息が吐き出される。雑所得扱い
・任意受取側・・・約1100万円加入 任意に積み上げ部を受け取れる。一時所得扱い
2本に分けて、税金を抑える(雑所得は年間20万円の控除枠、一時所得は年間50万円の控除枠を有効に使う)事を目的としたのですが、想像以上に豪ドル高が進行し、今年はいよいよ、定期受取側は確定申告が必要になってしまいました(苦笑)
私の方は、退職金を原資にして同じように外貨建終身保険を2本建てようと思います。
※夫婦でそれぞれ80万円程度、年間160万円程度の利息収入が得られれば、まあ、現役時代の賞与程度の感覚で好きに使えるのかなーと思っています。
※ここで、損得だけで言えば、生債券の方が良いという世界観もあるのですが、現状は生債券だと利息部分が原則20.135%課税されてしまうので、その点と、保険という形態なら債権の様に満期で売却してまた購入するという手間が省ける点も考慮し、保険の方がだんだん認知能力が落ちていくであろう定年後の運用としては”楽だろう”と考えました。これはもう、保険会社にピンハネされるのは嫌だという世界観の方とは相いれないので、それも仕方ないと思っています。
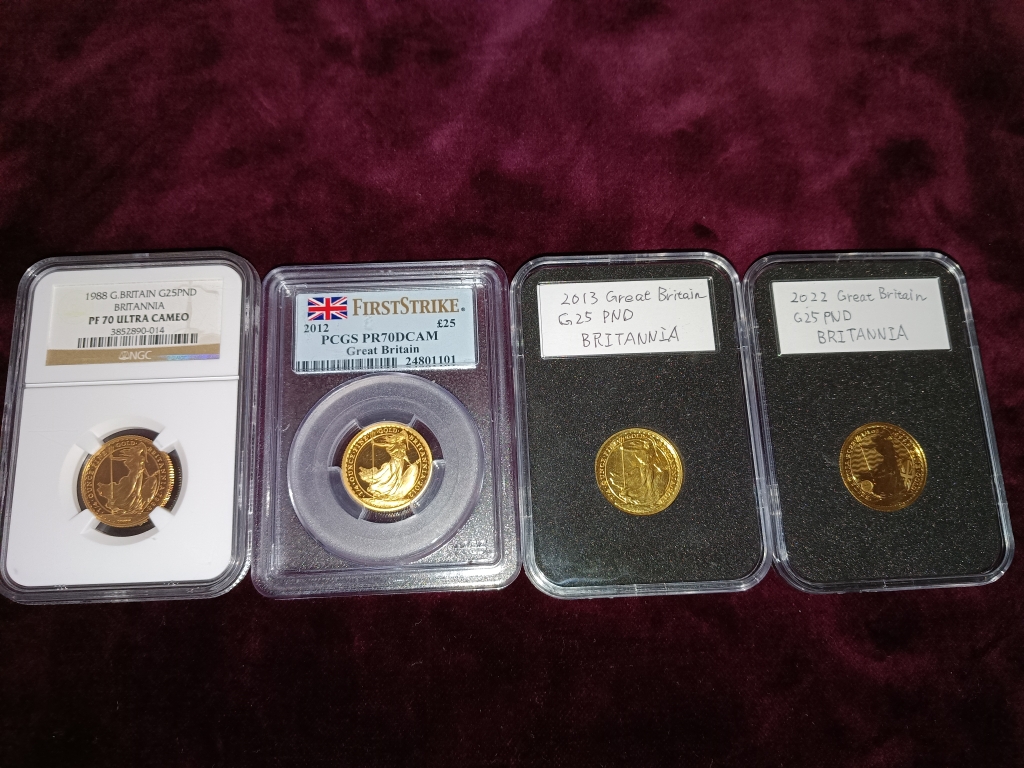
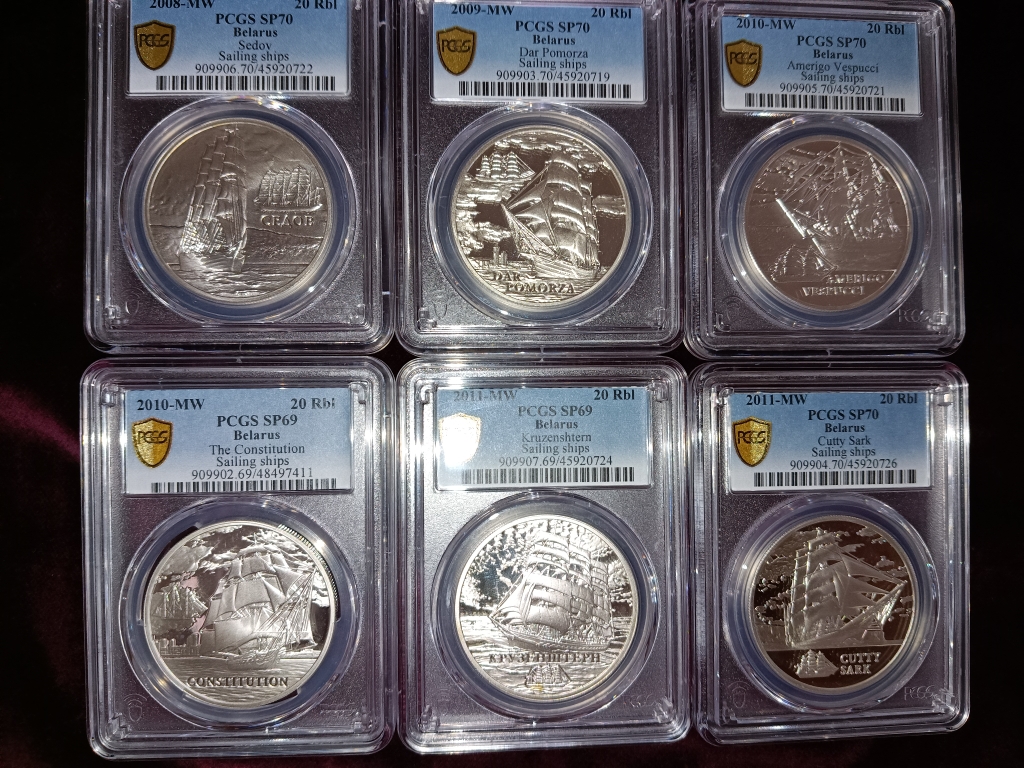
③第3層 遊びの空間(鑑定済TOPPOPコインとCOPX)
正直、構想的に最も大事なのは土台と第2層で、ここから上の順番は割と適当ですが、私の世界観として、これを第3層にしています。
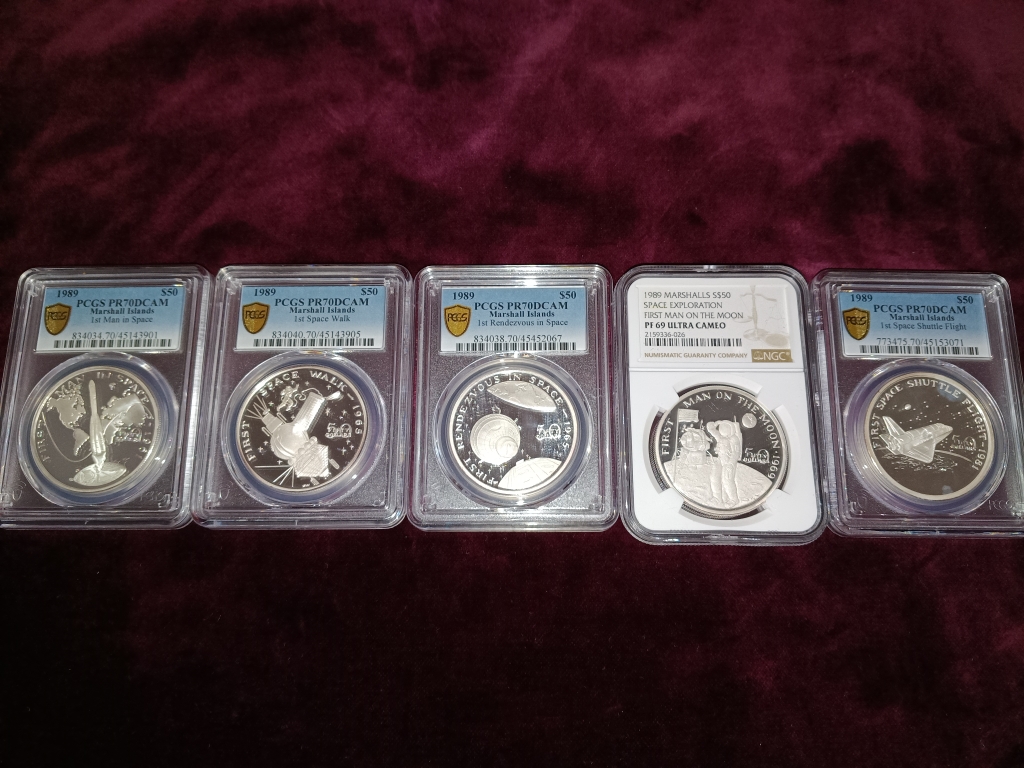
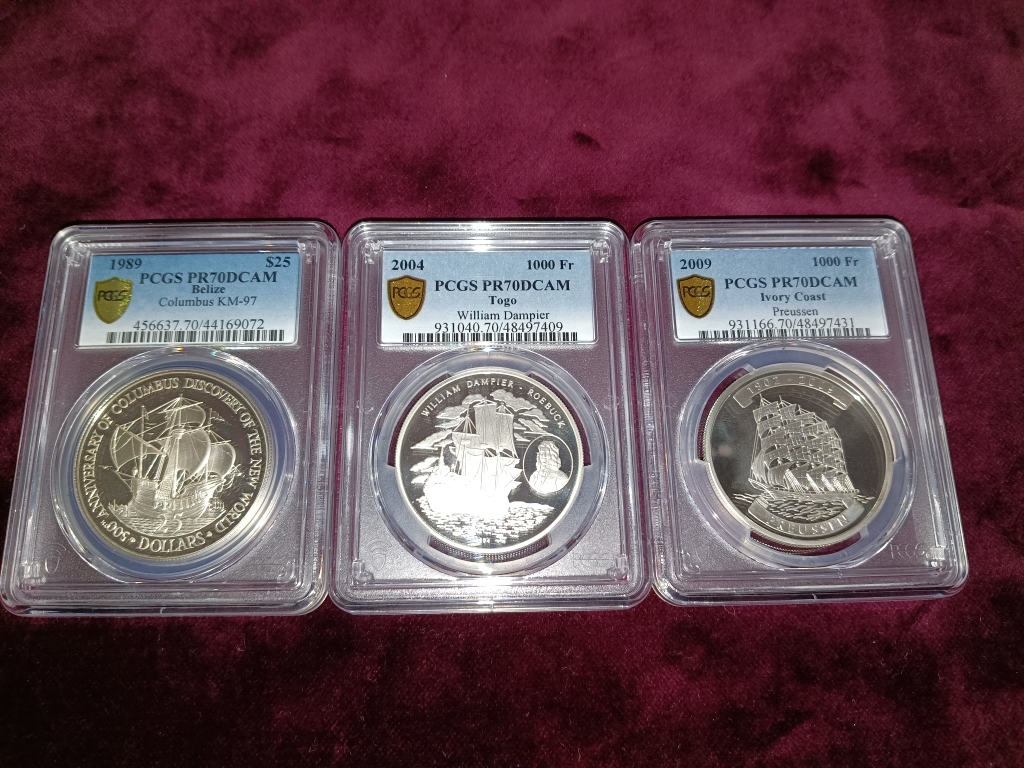
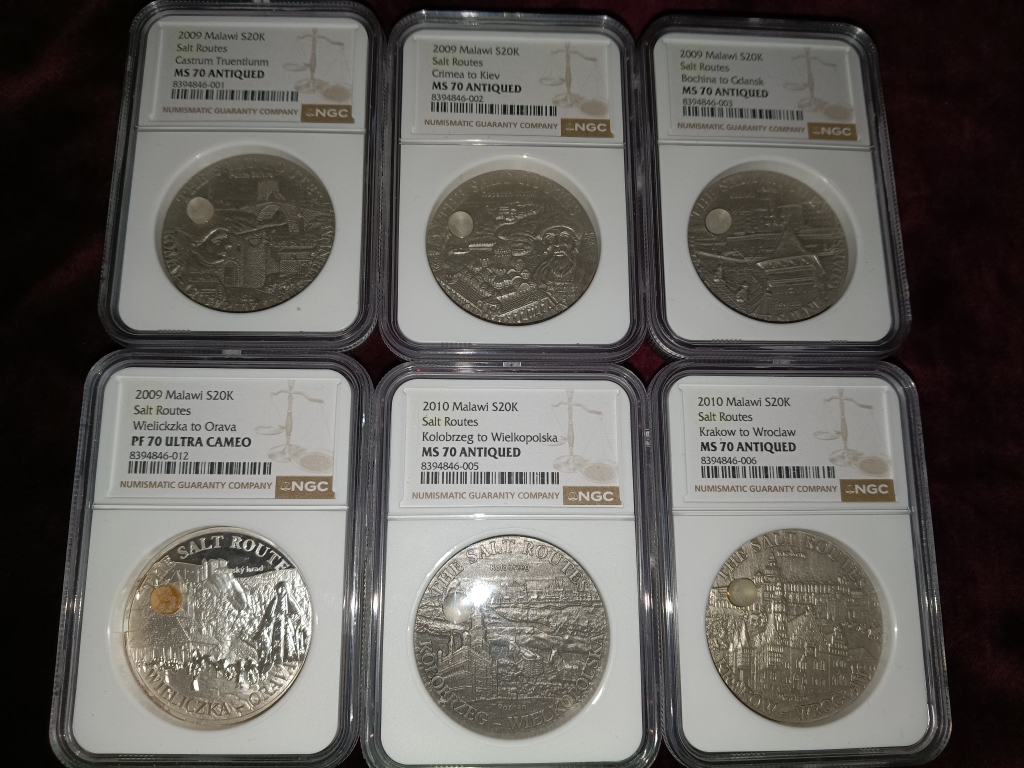
鑑定済TOPPOPコイン(モダンコイン)は、過去にも何度か紹介していますが、自分の寿命軸をガン無視した、壮大かつくだらない(笑)社会実験です。
※厳選して選んだモダンコインは、100年後にアンティークコインになるのか・・・
そんなもん、知らんがな・・・の世界ですが、最高鑑定×TOPPOP(希少性)×地金価格対比というロジックで選んでいるので、地金価格保証付宝くじ、ただし、抽選日は100年後・・・みたいなイメージです。アホ丸出し・・・
COPXは、折角なので新NISA枠も少しはまともに使おう・・・という事で毎月5万円で買える範囲の口数を淡々と積み上げる設計になっています。銅エクスポージャーへの賭けですね(笑)多くの投資系youtuberの方に、”銅なんてどうなの?笑”といわれた時代からやっていますが、最近ようやく少し日が当たってきた感じでしょうか(笑)
新NISAを満額埋める構想はいまのところないです。私にとって、現時点で新NISAの一番の用途は”年1回の1㎏干支銀貨と1ozプラチナコイン購入のための資金待機所”です(苦笑)貴金属が上がる(であろう)世界観の中にいるので、現金保持ではコイン購入資金が足りなくなると嫌、の1点で、早めに新NISA成長投資枠の1541と1542に、賞与などを入れて、干支コイン購入原資としています。読みに反して入れた時よりETF評価額が下がったとしても、その時にはコイン価格も安くなっているので、私個人的にはデメリットはありません。COPXとの枠の競合だけが困りごとですね・・・(苦笑)
あと、遊びでコインを集めていると、知らない間に土台も少し厚くなる・・・と言う効果も狙ってはいます。
第4層 円建終身保険
まぁ、これは若い時の自分の選択をちょっと褒めてあげたい、勲章枠ですね。
1990年代前半、生命保険は”定期的終身保険”が主流でした。名前は定期付終身、生保のおばちゃんのセールストークは、安い値段で大きな保障が付いて、終身保障も兼ねる・・・でした(苦笑)ただ、分解癖のある私にとっては、”インチキ保険”にしか映りませんでした。一例ですが、定期部分5000万円、終身部分100万円、10年ごとに月払い額更新(一番小さい字で記載) 実際には(今だけ)安い、終身保障は雀の涙(苦笑)の、言い過ぎかも知れませんが詐欺保険、月々の支払額は10年ごとに倍、倍位の勢いで跳ね上がる・・・こんなの、ありえないと思いました。終身付定期(詐欺)保険ですね・・・
よって、100%終身保険に加入しました。私2000万、妻1000万 予定利率は4.75%と3.75%なので、まぁ、若干はインフレにも耐えるでしょう・・・
そんな理由で、30年超、持ち続けております。解約して払戻金を貰っても良いのですが、今のところはその必要性を感じないので、相続資産にすればいいかなと思っています。
第5層 現預金
ここが、私にとっては一番危険な層ですね。不換紙幣など紙切れに近しい・・・というちょっと狂った世界観を持つ私にとっては、大量の現預金を抱えた瞬間に貴金属への変換衝動が押さえきれなくなる自信が有ります(笑)
だから、この層はほぼ100%妻に委ねており、私は中古車を買えるか買えないか程度の現預金しか保持しておりません(苦笑)それすらたまにコインにしてしまい、はまります(汗)
ここまでが、ピラミッド型アセットアロケーションのほぼ全貌です。資産の役割で層を分けているので、リバランスという概念がそぐわないと思っています。敢えて言えば、現預金が大きくなり過ぎたら、利息収入発生装置に変換するかな・・・程度でしょうか。
そして、最後のパーツは、公的年金ですね。これはやはり、私は長生き保険だと思います。長生きが”リスク”というのは不本意な世界観ですが、資本主義社会においては事実なので、受け止めなくてはなりません(汗)
基本的には”公的年金”という降り注ぐ雨の範囲で生活する・・・それで足りない分は第2層から湧き出る”利息収入”という泉を使う。資産本体は極力そのまま放置する・・・というのが私の考える定年後の資産のあり方です。
Die with Zeroとは真逆の世界観ですが。私はそもそも、貯めるシーンも使うシーンも、お金に振り回されたくない・・・というのが一番なので、資産の運用効率としては余り良くないでしょうが、これで普通に生活できれば、それが一番だと思っています。
資産のメンテナンスにも時間使いたくないですし・・・それなら家の断熱改修とか、利便性向上のDIYする方が私にとっては有意義です。
後は一応、インジウム、錫、ビスマス、亜鉛、鉛、タングステンなどの、そんなものどうするんや?というような謎の金属オブジェも有りますので、本当に困ったらそれも金属リサイクルでうっぱらえば良いかな・・・と(苦笑)
それと、ここまでの半生の振り返りとしては、今になって、資産ピラミッドとか、資産六芒星とか、裏山戦略、風林火山陰雷、Buy and keep foreverなどなど、後付けで資産戦略を色々と妄想しておりますが、本質的には私の人生は、20代で社会人になった時に建てたライフプラン
25歳で結婚し、30代で子供二人、50代前半で子育てを終えて、50代後半以降はのうのうと生きる+結婚のときに追加された、結婚と同時に家を建て、ローンは繰上返済でさっさと返す
と、結婚時に決めたルール(自分のお小遣いの自由度と、人生後半のお小遣い最大化の為)
・私の給与-全生活費=私の小遣い
・妻の給与-妻の小遣い=定年後の原資
が、想像以上にルールとして強く、お金の掛かるイベントは人生前半に圧縮できた・・・妻の給与はほぼほぼ積み上がり続けた・・・私はお小遣いを増やすために生活費を落とす(固定費を削減する)ことをRPGゲームの様に嬉々とこなした・・・結果として余り運用らしい運用もしていないのに今の資産規模になったのかな・・・と感じています。
なので、私のDIYスキルが育ったのも、固定費削減が趣味になっているのも、努力と根性で節約した記憶がほとんどないのも、やたら消耗品に興味が無くて耐久資材には異様に興味があるのも、全部、実は20代の頃に設定した人生のルールのお陰に過ぎないと最近は感じている次第です・・・
20代の自分をほめてあげたいですね・・・あとは、どんどん自分のお金が貯まり続ける世界観の中で、ずっと堅実を貫いている妻が一番素晴らしいのかも知れませんね。感謝です・・・(選んだのは私ですけどね・・・笑)